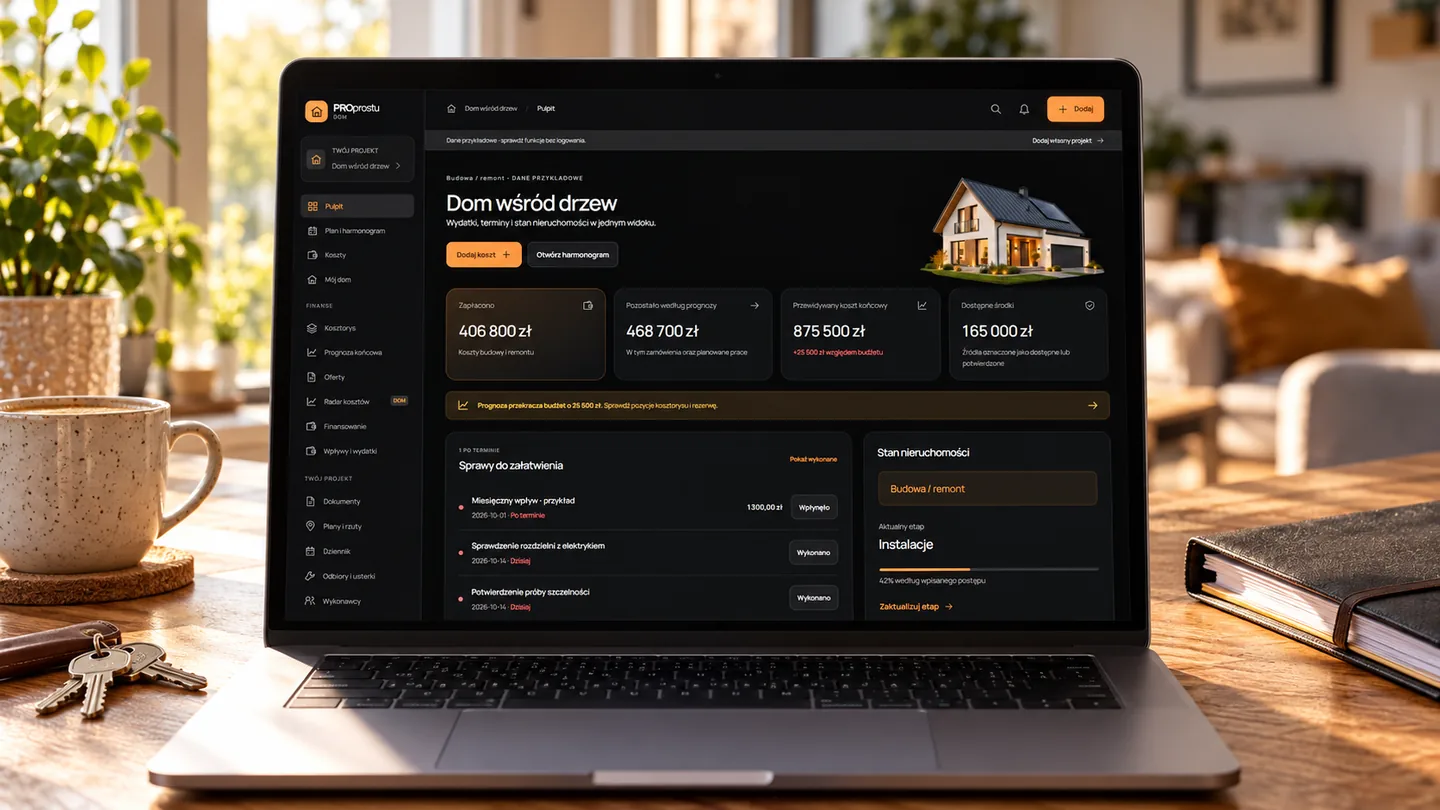
Są takie błędy, po których człowiek mówi sobie, że następnym razem będzie uważał bardziej. Zwykle kończy się na obietnicy, bo po kilku tygodniach znowu wracają codzienne sprawy, praca, rodzina, rachunki i rzeczy, które koniecznie trzeba zrobić na wczoraj. Sam przez długi czas tak funkcjonowałem. Miałem notatki, arkusze, dokumenty w szafkach, terminy zapisane w różnych miejscach i przekonanie, że nad tym wszystkim panuję. Dopiero gdy we wrześniu 2024 roku przyszła powódź, przekonałem się, jak kosztowna może być jedna przeoczona sprawa.
Dzisiaj chcę opowiedzieć, skąd wziął się pomysł na PROprostu DOM, czyli aplikację do organizowania spraw związanych z domem, mieszkaniem, remontem, dokumentami, terminami i pieniędzmi. To będzie osobista historia, bo ten system zacząłem budować przede wszystkim dla siebie. Pokażę też, do czego może Ci się przydać, co można w nim uporządkować i w jakim kierunku chciałbym go rozwijać. Nie będę udawał, że wszystko jest już idealne. Zależy mi na czymś znacznie bardziej przyziemnym: żeby ważne sprawy nie znikały nam z głowy dokładnie wtedy, gdy powinniśmy o nich pamiętać.
Jeden dokument, jeden termin i problem, którego nie dało się już cofnąć
Jakiś czas przed powodzią, prawdopodobnie w 2023 roku, miałem opłacić ubezpieczenie nieruchomości. Normalna sprawa. Przyszły dokumenty, była informacja o płatności, nic szczególnie skomplikowanego. Tyle że akurat dużo się działo. Gdzieś jechaliśmy z rodziną, coś organizowaliśmy, ciągle pojawiały się inne rzeczy. Odsunąłem to na później. Z tego, co pamiętam, przyszło jeszcze przypomnienie, ale i ono nie doprowadziło do zamknięcia sprawy.
Nie potrafię dziś uczciwie odtworzyć każdego maila i każdej daty. Wiem natomiast, jaki był skutek. Kiedy we wrześniu 2024 roku przyszła wielka woda, nie mieliśmy ochrony ubezpieczeniowej, na którą w takiej sytuacji chciałbym móc liczyć. Odkryłem to dopiero po pewnym czasie, gdy zajrzałem do korespondencji i dokumentów. Pamiętam moment, w którym dotarło do mnie, co to oznacza. Samo usuwanie skutków powodzi było wystarczająco trudne, a do tego doszła świadomość, że większość wydatków zostanie po naszej stronie.
Nie mam zamiaru przedstawiać tego jako dokładnie wyliczonej utraty określonej kwoty odszkodowania. Żeby stwierdzić, ile wypłaciłby ubezpieczyciel, trzeba byłoby znać konkretną umowę, zakres ochrony, sumy ubezpieczenia i sposób ustalenia szkody. To, co mogę powiedzieć na pewno z własnej perspektywy, jest prostsze: rozmiar zniszczeń i kosztów odbudowy był tak duży, że stawką stały się potencjalnie setki tysięcy złotych. Pomoc publiczna częściowo złagodziła sytuację, ale nie rozwiązała całego problemu. Z jego skutkami mierzymy się nadal.
Powódź z września 2024 roku nie była lokalnym incydentem, który zapamiętaliśmy tylko my. Głuchołazy i okolice znalazły się wśród obszarów poważnie dotkniętych żywiołem. Dokumentują to między innymi informacje Państwowej Straży Pożarnej z Nysy i materiały Wód Polskich dotyczące usuwania zniszczeń.
Przy takich wydarzeniach człowiek najpierw myśli o bezpieczeństwie bliskich. Później próbuje uratować to, co zostało, osuszać pomieszczenia, sprzątać, szukać fachowców, kupować materiały i układać wszystko od nowa. Dopiero w kolejnych dniach i tygodniach zaczyna widzieć pełną skalę konsekwencji, również tych finansowych i formalnych. W moim przypadku do samej powodzi dołożył się błąd, którego można było uniknąć. Nie wiem, czy jedno dodatkowe powiadomienie na pewno zmieniłoby bieg wydarzeń. Wiem, że nie chcę już polegać wyłącznie na własnej pamięci.
Gdy wydarzy się szkoda, zaczyna się druga historia: dokumentowanie wszystkiego
O ubezpieczeniu myślimy zazwyczaj przed zakupem polisy albo w chwili, gdy coś się stanie. Tymczasem po zdarzeniu zaczyna się mnóstwo pracy organizacyjnej, na którą trudno przygotować się w środku awarii czy powodzi. Trzeba odtworzyć, co zostało uszkodzone, zrobić zdjęcia, ustalić koszty, zebrać oferty napraw, nie zgubić korespondencji i jednocześnie normalnie funkcjonować. Jeżeli wcześniej informacje dotyczące budynku były rozrzucone po szufladach i telefonach, wtedy szczególnie odczuwa się brak porządku.
W moim przypadku powódź nie skończyła się w dniu, w którym opadła woda. Skutki takiego zdarzenia pozostają w ścianach, instalacjach, wyposażeniu i budżecie długo później. Niektóre rzeczy można zrobić od razu, inne wymagają czasu, odpowiednich warunków i specjalistów. Kolejne zakupy, naprawy i decyzje tworzą historię, którą po kilku miesiącach bardzo trudno odtworzyć wyłącznie z pamięci. Właśnie dlatego chciałem mieć możliwość łączenia kosztów z konkretnymi zdarzeniami i zadaniami.
W przypadku ubezpieczonej szkody trzeba rozróżnić co najmniej trzy rodzaje informacji. Pierwszy to stan bezpośrednio po zdarzeniu, udokumentowany zdjęciami, opisem uszkodzeń oraz, gdy to możliwe, potwierdzeniem przyczyny. Drugi dotyczy działań zabezpieczających, czyli tego, co zostało zrobione, aby chronić ludzi i zapobiec powiększeniu strat. Trzeci obejmuje odbudowę, a więc oferty, rachunki, protokoły i faktycznie wykonane prace. Te dokumenty bywają potrzebne w różnych momentach i do różnych celów.
Rzecznik Finansowy w materiale opublikowanym po powodzi w 2024 roku zwraca uwagę na szybkie dokumentowanie szkody, odpowiednie działania zabezpieczające i możliwie wczesny kontakt z ubezpieczycielem. Szczególnie ważne jest zachowanie bezpieczeństwa. Nie należy wchodzić do niebezpiecznego budynku albo wykonywać ryzykownych czynności tylko po to, żeby zdobyć lepsze zdjęcie. Nie trzeba również w każdej sytuacji bezczynnie czekać na rzeczoznawcę, kiedy szkoda się powiększa. Zakres działań i zasady rozliczenia należy oceniać według konkretnej sytuacji oraz umowy.
Nawet przy braku ubezpieczenia warto dokumentować odbudowę. Nie dlatego, że sama lista wydatków stworzy nowe uprawnienia do pomocy finansowej, lecz dlatego, że pozwala odzyskać kontrolę nad procesem. Możesz później sprawdzić, jakie materiały kupiłeś, które pomieszczenia zostały już naprawione, za co zapłaciłeś wykonawcy i jakie prace pozostają do wykonania. Jeżeli pojawi się pytanie o konkretny rachunek, nie musisz odtwarzać kilku miesięcy życia z historii zakupów w sklepie budowlanym. Wreszcie można zobaczyć, ile pochłonęła odbudowa, zamiast posługiwać się coraz mniej dokładnym szacunkiem.
Nie uważam, że każdy dokument powinien koniecznie znajdować się w jednej aplikacji. Oryginały ważnych pism i bezpieczne kopie nadal trzeba przechowywać w odpowiedni sposób. Program może natomiast ułatwiać odnalezienie informacji i powiązanie ich z odpowiednim etapem prac. To rozróżnienie ma znaczenie, zwłaszcza gdy utrata dostępu do konta, awaria usługi albo zwykłe przeoczenie mogłyby spowodować kolejny problem.
Dlaczego nie wystarczy pamiętać, że „trzeba kiedyś to zrobić”
Pewnie znasz to uczucie. Przychodzi wiadomość o odnowieniu polisy, odkładasz ją na weekend. Trzeba zadzwonić po serwisanta kotła, ale właśnie zajmujesz się inną awarią. W szufladzie leży gwarancja urządzenia, którego numeru modelu nie pamiętasz. Ekipa remontowa miała oddzwonić z wyceną. Do zapłacenia jest rata, podatek, rachunek, a do tego dochodzi umówiony termin prac. Żadna z tych rzeczy osobno nie wygląda jak wielki problem. Problem powstaje wtedy, gdy jest ich kilkadziesiąt i każda znajduje się gdzie indziej.
Przez lata próbowałem to ogarniać zwyczajnie. Kartka tu, zeszyt tam, plik na komputerze, zdjęcie dokumentu w telefonie, coś zapamiętane, coś wysłane mailem. Tworzyłem nawet rozbudowane arkusze, bo lubię widzieć liczby i porównywać różne warianty. Arkusze mają ogromną zaletę: pozwalają zbudować prawie dowolne zestawienie. Ich słabsza strona pojawia się wtedy, gdy musisz sam pilnować struktury, wpisów, dokumentów, przypomnień i kilku kolejnych wersji pliku.
Nie twierdzę, że papierowy notatnik jest zły. Sam lubię mieć coś fizycznego pod ręką. Excel albo Arkusze Google też mogą komuś całkowicie wystarczyć. Tyle że ja nie chciałem już utrzymywać osobno kalendarza przeglądów, tabeli kosztów, dokumentów budynku, listy wykonawców i harmonogramu remontu. Chciałem otwierać jedno miejsce i od razu widzieć, co się dzieje z moimi nieruchomościami.
Z czasem doszedłem jeszcze do jednego wniosku. Samo zapisanie informacji nie jest równoznaczne z uporządkowaniem sprawy. Jeżeli zapiszę termin gdzieś, gdzie później nie zajrzę, nie zrobiłem nic szczególnie użytecznego. Jeżeli dodam wydatek, ale nigdy nie zobaczę, ile wydaję w skali roku, również niewiele z tego wynika. Informacje muszą do siebie pasować i pomagać w podjęciu decyzji. Dopiero wtedy porządek ma sens.
Ubezpieczenie, przeglądy i dokumenty. Tu łatwo o kosztowny błąd
Po powodzi zacząłem inaczej patrzeć na ubezpieczenia. Przedtem byłem skłonny myśleć o składce jak o kolejnym wydatku, który co roku znika z konta i zwykle nic z niego nie mam. Dopóki nic się nie wydarzy, łatwo uznać, że pieniądze zostały wydane niepotrzebnie. To jednak błędne porównanie. Ubezpieczenie kupuje się na wypadek zdarzenia objętego umową, którego skutków nie chce się samodzielnie finansować, a nie po to, żeby co roku odzyskać równowartość składki.
W Polsce ubezpieczenie zwykłego prywatnego domu lub mieszkania co do zasady jest dobrowolne. Inne zasady dotyczą między innymi ustawowo obowiązkowego ubezpieczenia określonych budynków rolniczych, a bank finansujący zakup nieruchomości może wymagać odpowiedniego zabezpieczenia w umowie kredytowej. W dodatku nie można automatycznie zakładać, że każde dobrowolne ubezpieczenie przedłuży się samo. Trzeba przeczytać własną umowę i sprawdzić zarówno koniec okresu ochrony, jak i warunki odnowienia oraz płatności. Rzecznik Finansowy opisuje różnice między ubezpieczeniem dobrowolnym i obowiązkowym w materiale dla powodzian.
Jest jeszcze kwestia, której nie chciałbym upraszczać. Sam fakt posiadania polisy nie gwarantuje wypłaty pieniędzy za każdą szkodę. Ochrona zależy od jej zakresu, definicji zdarzenia, wyłączeń odpowiedzialności i pozostałych warunków. Powódź, zalanie, deszcz nawalny czy cofnięcie ścieków mogą być opisane w dokumentach ubezpieczeniowych odrębnie. Jeżeli kupujesz ochronę, sprawdź, co naprawdę obejmuje. Suma ubezpieczenia również powinna odpowiadać rzeczywistej potrzebie, a nie być liczbą wpisaną bez zastanowienia.
Brak przeglądu nie oznacza automatycznie braku odszkodowania
W mojej głowie długo funkcjonował prosty schemat: nie zrobisz przeglądu, wydarzy się szkoda, ubezpieczyciel odmówi zapłaty. W rzeczywistości nie można stawiać takiej zasady dla wszystkich polis i zdarzeń. Znaczenie mają konkretne postanowienia umowy, przepisy oraz okoliczności szkody, w tym w określonych przypadkach związek między zaniedbaniem a jej powstaniem lub rozmiarem. Sama lista dat nie rozstrzygnie sporu z ubezpieczycielem, ale może pomóc Ci wykazać, co i kiedy zostało wykonane.
Co innego odnowienie ochrony, co innego obowiązkowa kontrola instalacji, a jeszcze co innego zwykły serwis urządzenia zalecany przez producenta. Wszystkie te terminy warto zapisywać, jednak nie powinno się traktować ich tak samo. Przykładowo zgodnie z informacjami Głównego Urzędu Nadzoru Budowlanego kontrole obejmujące między innymi instalacje gazowe i przewody kominowe są co do zasady wykonywane co najmniej raz w roku, a kontrola pięcioletnia obejmuje także badanie instalacji elektrycznej i piorunochronnej. Istnieją szczegółowe wyjątki i różnice zakresu, zwłaszcza w przypadku domów jednorodzinnych. Zwykły serwis kotła nie zastępuje automatycznie wszystkich kontroli wymaganych prawem.
To właśnie powód, dla którego zależało mi na możliwości dopisania w PROprostu DOM własnych terminów, historii działań, dokumentów i przypomnień. Gdy przegląd zostanie wykonany, mogę odnotować datę i zachować informacje o protokole. Gdy polisa ma się skończyć, chcę wiedzieć o tym odpowiednio wcześniej, a nie przeszukiwać skrzynkę mailową po fakcie. Organizacja nie zastąpi obowiązku wykonania kontroli ani uważnego przeczytania umowy, ale ogranicza ryzyko, że sprawa po prostu zniknie w codziennym zamieszaniu.
Dokument ma wartość wtedy, gdy można go znaleźć
Po zalaniu szczególnie wyraźnie zobaczyłem, po co w ogóle archiwizować dokumentację. Zdjęcia szkód, dowody zakupu, faktury za materiały, protokoły, dane wykonawców czy korespondencja mogą po miesiącach okazać się niezbędne do odtworzenia przebiegu napraw i poniesionych kosztów. Nie są tylko papierami do trzymania w segregatorze. Rzecznik Finansowy w poradniku dotyczącym szkód powodziowych zwraca uwagę na dokumentowanie strat i czynności podejmowanych po zdarzeniu.
Nie oznacza to, że od teraz trzeba robić zdjęcie każdemu paragonowi z zakupów spożywczych. Chodzi o dokumenty, które mogą mieć znaczenie za pół roku, pięć lat albo przy kolejnej sprzedaży nieruchomości. Jeżeli kupiłem urządzenie, chciałbym znać jego model, termin gwarancji i historię napraw. Jeżeli wykonano instalację, zależy mi na dokumentacji i kontakcie do osoby, która ją robiła. Jeżeli płacę za remont, chcę po jakimś czasie wiedzieć, ile naprawdę kosztował konkretny zakres prac.
Dlatego przewidziałem także miejsce na dokumenty w aplikacji. Nie każdy będzie chciał z tej części korzystać i rozumiem to. Wgrywanie wrażliwych plików do dowolnej usługi internetowej zawsze wymaga rozsądku, sprawdzenia zasad przechowywania danych i zadbania o bezpieczeństwo konta. Samo uporządkowanie dokumentów nie jest powodem, żeby bez zastanowienia przekazywać komuś skany dowodów osobistych, umowy z nadmiarem danych czy inne szczególnie wrażliwe materiały. Jeżeli komuś wystarcza rejestr dat i opisów, może zacząć właśnie od tego.
PROprostu DOM powstał dlatego, że sam potrzebuję takiego narzędzia
Nie jestem korporacją, która zamówiła badanie rynku, przygotowała prezentację i uznała, że właścicielom nieruchomości przyda się kolejna aplikacja. Zaczęło się znacznie prościej. Miałem własny problem, a potem następny i kolejny. Chciałem widzieć, co dzieje się z domem, remontem, wynajmowanym mieszkaniem i pieniędzmi. W dodatku zależało mi na tym, żeby nie sprawdzać wszystkiego w pięciu miejscach. Tak zacząłem tworzyć PROprostu DOM. To internetowy system do prowadzenia spraw związanych z nieruchomością, od codziennych rachunków i przeglądów po planowanie remontu, porównywanie ofert ekip i obserwowanie kosztów w czasie. Możesz korzystać z niego na komputerze, a także z telefonu przez przeglądarkę. Dla mnie duży ekran jest szczególnie wygodny przy kosztorysach i analizie wydatków, ale większość terminów chce się przecież dopisywać wtedy, gdy akurat o nich pamiętamy, niekoniecznie siedząc przy biurku.
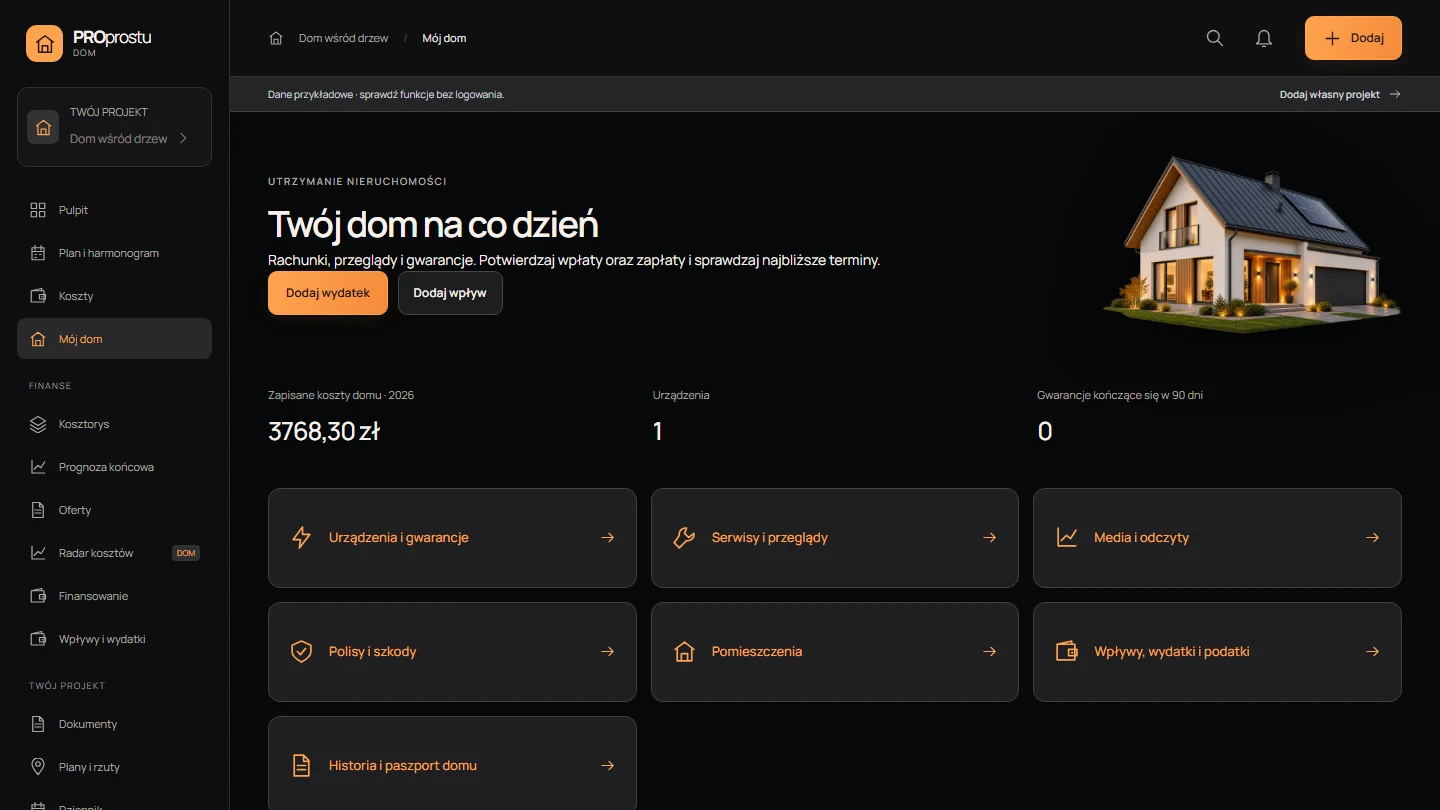
Najważniejsze było to, żeby po zalogowaniu nie trafiać w pusty system, który trzeba długo konfigurować, żeby miał sens. Widok główny ma pokazywać sprawy do załatwienia, nadchodzące terminy i to, co wymaga uwagi. Kiedy wpiszesz własne dane, zaczniesz tworzyć historię nieruchomości. Zamiast za każdym razem przypominać sobie od początku, kiedy był serwis, ile kosztowała naprawa i z kim rozmawiałeś, możesz wrócić do odpowiedniego wpisu.
Czy mogłem po prostu dalej rozwijać arkusz? Oczywiście. Tylko że po pewnym czasie pracowałbym bardziej nad samym arkuszem niż nad sprawami, które miał mi ułatwiać. Nie chciałem kolejnej tabeli, której trzeba pilnować. Chciałem narzędzia, z którego sam będę regularnie korzystał i które da się rozbudować, gdy wyjdzie na jaw następna potrzeba.
Co można uporządkować w PROprostu DOM
Przy pierwszym wejściu liczba zakładek może wydawać się spora. Nie musisz jednak uzupełniać wszystkiego od razu. W mojej ocenie znacznie rozsądniej jest zacząć od tego, co masz teraz pod ręką, a resztę dopisywać przy okazji normalnych czynności. Ja zacząłbym od najbliższej ważnej daty, bieżących kosztów i podstawowych informacji o nieruchomości.
Pulpit i terminy, których nie chcę już szukać po notatkach
Na pulpicie możesz zbierać sprawy, które powinny być wykonane w konkretnym czasie. Przegląd instalacji, koniec ochrony ubezpieczeniowej, zaplanowana płatność, kontakt z wykonawcą, etap budowy albo zwykłe zadanie, o którym łatwo zapomnieć. W praktyce chodzi o to, aby ważne rzeczy wychodziły na pierwszy plan we właściwym momencie.
Jedną z najbardziej osobistych dla mnie funkcji są przypomnienia. Wprowadzasz termin i widzisz przypomnienie w aplikacji. W czasie przygotowania aplikacji testowałem działanie tych powiadomień również na własnym koncie. To detal, który może wyglądać niepozornie, ale właśnie od przeoczonego terminu zaczęła się moja historia. Przydatność takiego przypomnienia zależy oczywiście od poprawnie wpisanej daty i działającego kanału powiadomień. Dlatego nadal trzeba kontrolować ważne zobowiązania, a nie traktować programu jak gwarancję, że niczego nie da się przegapić.
Wiadomości na pocztę dotyczą wybranych kategorii: kontroli instalacji gazowej, przewodów kominowych, spalinowych i wentylacyjnych, pięcioletniej kontroli budynku oraz instalacji elektrycznej i piorunochronnej, serwisu dodanego kotła gazowego, pelletowego lub pompy ciepła, a także końca ubezpieczenia nieruchomości. Kontrole i serwisy mają przypomnienie 14 dni wcześniej, polisy 30 dni wcześniej. Kilka terminów łączymy w jedną wiadomość. Przy wyczerpaniu puli poczty wysyłka może się opóźnić lub nie nastąpić przed terminem. Pozostałe wydarzenia nadal są widoczne w aplikacji. Starszy wpis wymaga wybrania właściwej kategorii, sama jego nazwa nie uruchamia wiadomości.
W przypadku nieruchomości dobrze widać sens takiego rozwiązania. Terminy związane z przeglądami, gwarancjami, umowami i płatnościami potrafią rozchodzić się po całym roku. Zamiast tworzyć osobny kalendarz dla każdego z nich, możesz powiązać je z właściwym domem czy mieszkaniem. Gdy pojawi się następna rzecz do zrobienia, dopisujesz ją tam, gdzie szukasz pozostałych.
Mój dom, urządzenia, przeglądy, gwarancje i media
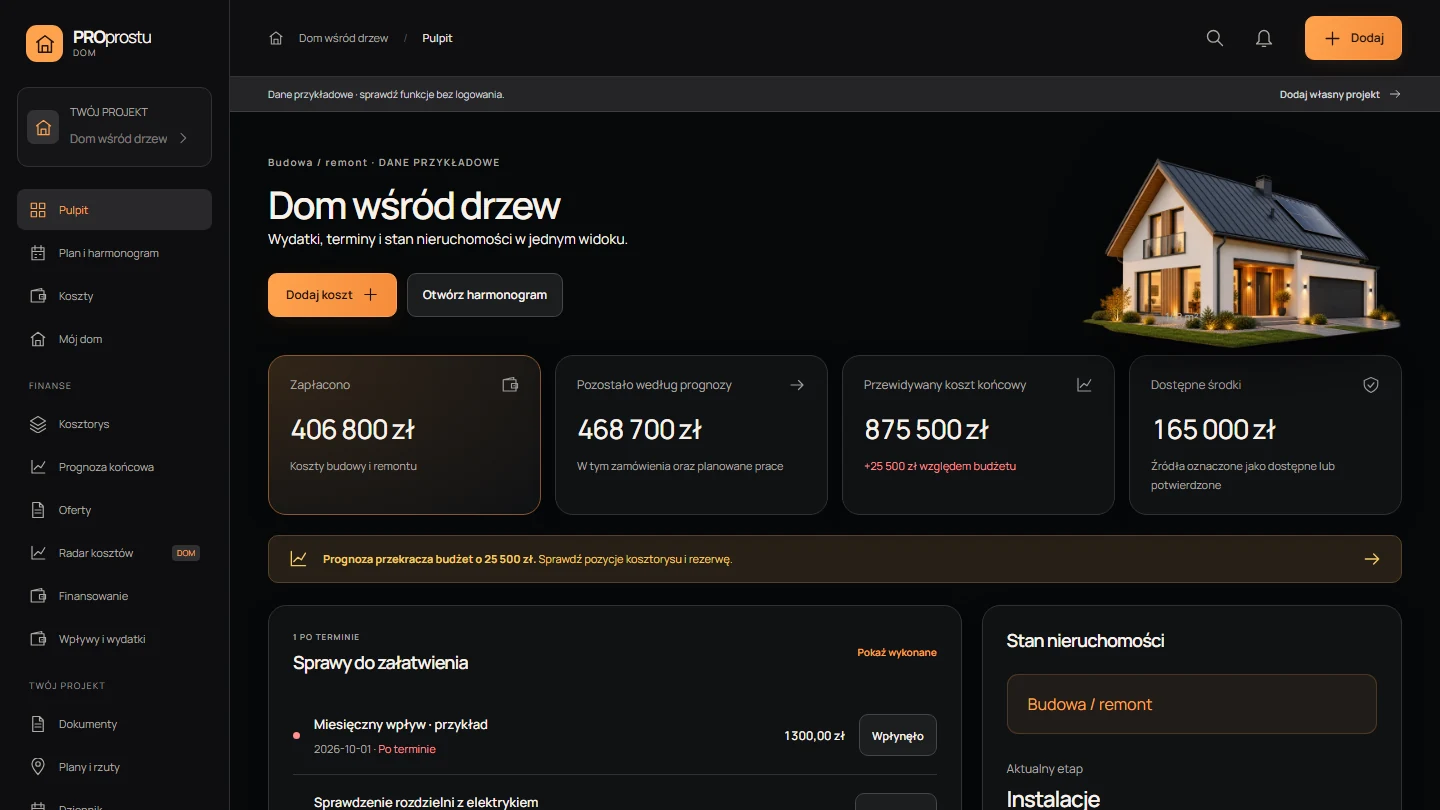
W części dotyczącej samej nieruchomości można gromadzić informacje o urządzeniach, wykonanych serwisach, przeglądach, gwarancjach, polisach, szkodach i mediach. W moim przypadku szczególnie przydatne są liczniki. Mam ich kilka i nie zawsze pamiętam numer każdego z nich ani to, jaki odczyt dotyczy konkretnej części budynku. Gdy wpisy są uporządkowane, łatwiej porównać stan licznika z rachunkiem i wrócić do wcześniejszego odczytu.
Podobnie jest z urządzeniami. Kocioł, bojler, pralka czy inne wyposażenie z czasem generują koszty, których zwykle nie sumujemy. Zakup to dopiero pierwszy wydatek. Później mogą dojść części, przeglądy i naprawy. Prowadząc historię, łatwiej zorientować się, czy kolejne inwestowanie w dany sprzęt ma sens. Ostateczną decyzję nadal podejmujesz sam, bo aplikacja nie oceni za Ciebie stanu technicznego urządzenia.
Ważna jest też historia nieruchomości. Jeśli kiedyś będziesz ją sprzedawać, wynajmować albo prowadzić kolejny remont, dużo łatwiej odtworzysz, co zostało wykonane, kiedy i przez kogo. Tak rozumiem pomysł na cyfrowy paszport domu: jako własną, uporządkowaną historię, a nie zamiennik urzędowej książki obiektu budowlanego czy dokumentacji wymaganej przepisami.
Budżet, koszty i wpływy. Ile nieruchomość naprawdę mnie kosztuje?
Ta część jest dla mnie równie ważna jak powiadomienia. Wynajmuję jedno z mieszkań, mam koszty utrzymania budynku, bieżące rachunki, remonty i wydatki, które pojawiają się nieregularnie. Jeżeli zapiszę sobie tylko miesięczny czynsz od najemcy, to jeszcze nie znaczy, że wiem, ile na tej nieruchomości zarabiam. Muszę uwzględnić poniesione koszty, naprawy, okresy bez wpływów, podatki i inne obciążenia, które dotyczą mojego przypadku.
Przy remoncie działa to podobnie. Można pamiętać dużą fakturę za okna, ale po kilku miesiącach drobniejsze wydatki na transport, materiały, narzędzia, dodatkowe prace czy poprawki zaczynają tworzyć całkiem pokaźną sumę. Zdarza się, że to właśnie ona przesądza o przekroczeniu planowanego budżetu. W PROprostu DOM chcę widzieć zarówno pojedyncze pozycje, jak i ich łączny obraz.
Lubię wykresy i proste zestawienia, bo czasami dopiero wtedy do człowieka dociera, ile faktycznie kosztuje konkretna decyzja. Zapis wydatków w aplikacji ma sens nie ze względu na samą liczbę w tabeli. Chodzi o możliwość zobaczenia, kiedy koszty zaczęły rosnąć, które kategorie pochłaniają najwięcej pieniędzy i jak mają się rzeczywiste kwoty do pierwotnych planów. Czasem wnioskiem będzie ograniczenie wydatków. Innym razem okaże się, że pozornie droższa decyzja pozwoliła uniknąć kilku późniejszych poprawek.
Mam jeszcze jedną obserwację z własnego życia. Gdy płacę gotówką, czasami wyraźniej odczuwam wydatek. Płatność kartą albo telefonem jest wygodna i tak szybka, że łatwiej stracić z oczu sumę drobnych zakupów. Nie mam podstaw, żeby twierdzić, że każdy człowiek zachowuje się identycznie. Dla mnie właśnie dlatego zestawienie wszystkich wydatków bywa przydatne. Pokazuje również te pieniądze, które pojedynczo nie robiły wrażenia.
Harmonogram remontu lub budowy bez pliku „ostateczna wersja numer sześć”
Kiedy remontujesz mieszkanie, niektóre sprawy można wykonać w dowolnej kolejności, ale inne są od siebie zależne. Trzeba przygotować podłoże, ustalić instalacje, zamówić materiały, uzgodnić terminy ekip i odebrać wykonane prace. Jeżeli na którymś etapie coś się opóźni, potrafi to zmienić cały plan. Przerabiałem organizowanie takich zadań w notatnikach i arkuszach. Po pewnym czasie nie miałem pewności, która wersja harmonogramu jest aktualna.
W systemie można rozpisywać zadania i etapy, przypisywać im terminy, odnotowywać postęp i łączyć je z kosztami. Nie musisz budować domu od fundamentów, żeby miało to sens. Przy wymianie instalacji w jednym mieszkaniu również trzeba wiedzieć, co jest ukończone, co wymaga decyzji i co blokuje kolejne prace.
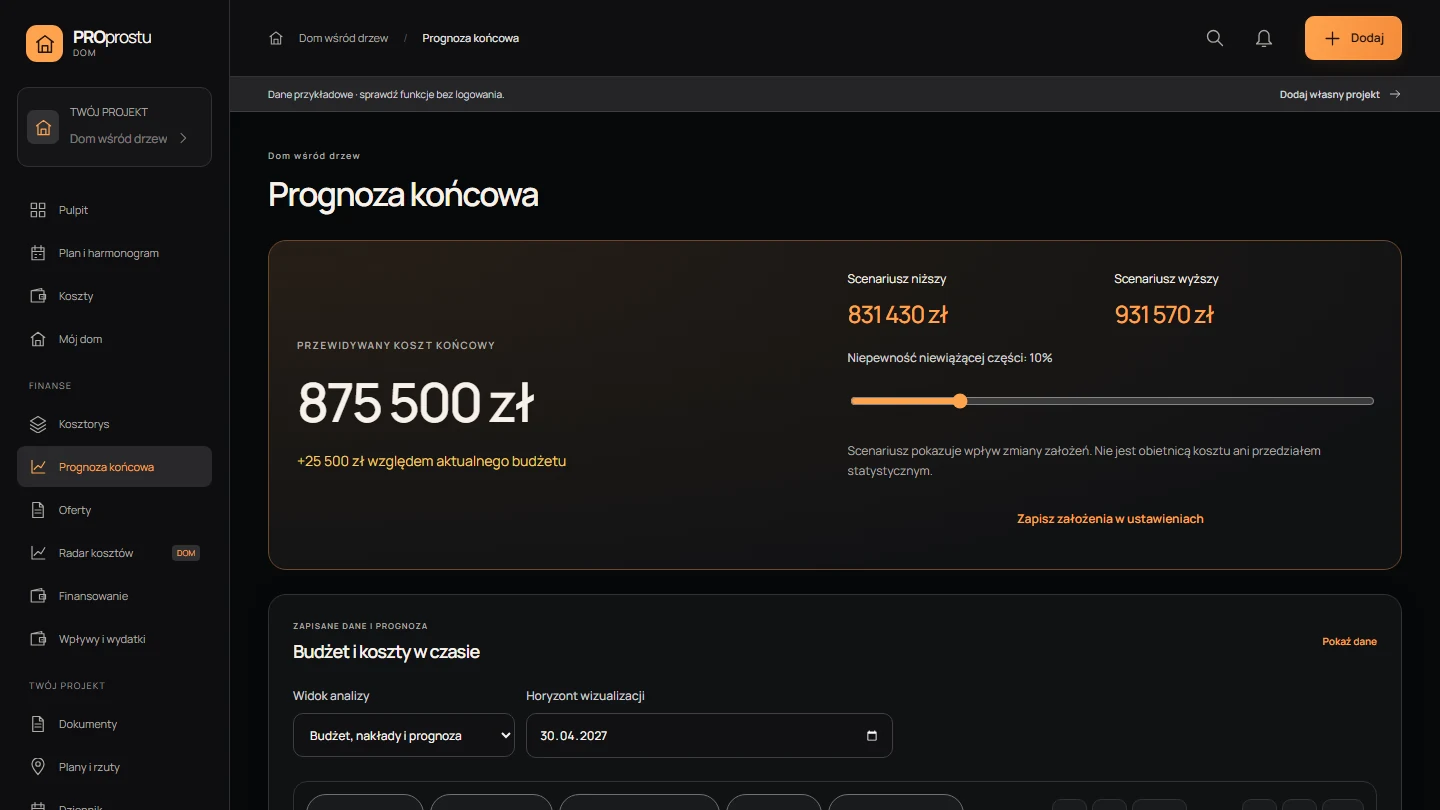
Szczególnie przydatne jest zestawienie planu z rzeczywistością. Na początku budowy mamy zazwyczaj jakąś wyobrażoną kwotę końcową. Potem okazuje się, że zmieniają się potrzeby, zakres prac albo koszty. Prognoza końcowa oparta na dotychczas wpisanych wydatkach i znanych zobowiązaniach nie przepowie przyszłości, ale może wcześniej pokazać, że pierwotny budżet przestał być realny. To lepszy moment na reakcję niż chwila, w której zabraknie pieniędzy na zakończenie etapu.
Porównywanie ofert ekip. Najtańsza kwota na dole strony może wprowadzać w błąd
Od dawna interesuje mnie temat podejmowania decyzji remontowych. Wycena od wykonawcy potrafi wyglądać przekonująco do chwili, w której położysz obok niej drugą ofertę. Jedna firma wycenia całość, druga tylko robociznę. W jednej cenie jest przygotowanie podłoża i wywóz odpadów, w drugiej nie. Jedna oferta zakłada określony materiał, kolejna zupełnie inny. Porównanie dwóch końcowych kwot nie mówi jeszcze, która propozycja jest korzystniejsza.
Właśnie dlatego wcześniej przygotowałem osobną porównywarkę ofert ekip. W rozbudowanej formie arkusza pozwalała zestawiać elementy wycen, szukać braków i analizować różnice. Uproszczoną wersję tej logiki włączyłem również do PROprostu DOM, żeby organizacja remontu nie kończyła się na zwykłym wpisaniu nazwy firmy i terminu. Chcę, aby dało się analizować zakres i koszty przed podpisaniem umowy, a nie dopiero po pierwszym sporze.
Czy dzięki temu zaoszczędzisz kilkanaście tysięcy złotych? W konkretnym remoncie jest to możliwe, gdy różnice ofertowe są duże, ale nie będę obiecywał takiego wyniku każdemu. Program nie zastępuje doświadczenia, oceny jakości wykonawcy, sprawdzenia umowy ani weryfikacji ilości robót. Pomaga wychwycić pytania, które w zwykłym porównaniu cen łatwo pominąć. To już może mieć wymierną wartość.
Na stronie PROprostu poświęconej porównywarce ekip można zobaczyć, z jakiego problemu wyrosła ta część projektu. Nie wszystkie możliwości rozbudowanego arkusza da się przenieść do prostego interfejsu jeden do jednego. Zależy mi jednak na zachowaniu najważniejszej zasady: najpierw sprawdź, za co dokładnie płacisz.
Finansowanie i raty. Rachunek nie kończy się na wysokości miesięcznej płatności
Sam miałem doświadczenia z dwoma różnymi kredytami. Jeden był dla mnie bardzo drogi, drugi miał korzystniejsze warunki. Gdy patrzy się tylko na ratę, łatwo nie docenić wpływu oprocentowania, opłat i długości spłaty na łączny koszt finansowania. Dlatego w aplikacji przewidziałem również miejsce na zobowiązania i historię ich spłacania.
Własny rejestr może pomóc zapisywać wpłaty, terminy, odsetki i powiązane wydatki, a także obserwować je na osi czasu. Trzeba jednak odróżnić taki osobisty rejestr od obowiązującego harmonogramu bankowego. Faktyczna wysokość zobowiązania, sposób naliczania odsetek czy skutki nadpłaty wynikają z umowy i rozliczeń instytucji finansowej. Aplikacja porządkuje dane użytkownika i może ułatwiać analizę, lecz sama nie zmienia warunków kredytu.
To samo dotyczy inwestowania w nieruchomość. Jeśli po kilku latach chcesz ocenić jej opłacalność, nie wystarczy porównać ceny zakupu z potencjalną ceną sprzedaży. Dochodzą koszty transakcyjne, finansowanie, remont, eksploatacja, podatki i czas. Dopiero po ich uwzględnieniu liczby zaczynają przypominać rzeczywisty bilans.
Mieszkanie w bloku, stary dom, budowa i wynajem. Nie każdy potrzebuje tego samego
Ktoś może pomyśleć, że to narzędzie głównie dla osób, które mają kilka nieruchomości, prowadzą budowę i zarządzają ekipami. Sam mam trochę więcej spraw związanych z budynkiem, ale nie chciałbym ograniczać aplikacji tylko do takiej sytuacji. Osoba mieszkająca w bloku również ma dokumenty, opłaty, gwarancje, terminy i wydatki. Po prostu lista będzie krótsza, a niektóre obowiązki dotyczą zarządcy budynku albo wspólnoty, a nie bezpośrednio właściciela lokalu.
Jeżeli masz mieszkanie, być może wystarczy Ci zapisanie wysokości opłat, polis, wyposażenia i gwarancji oraz kilku ważnych przypomnień. Jeśli planujesz remont, większą wartość znajdziesz w budżecie, harmonogramie i porównywaniu ofert. Właściciel starego domu może prowadzić historię napraw, urządzeń i okresowych kontroli. Przy budowie od podstaw istotniejsze będą planowanie etapów, wydatków i finansowania. Nie widzę powodu, żeby wszystkich zmuszać do jednakowego sposobu korzystania.
Osobną grupą są osoby wynajmujące mieszkania. Sam wynajmuję lokal mieszkalny i wiem, jak łatwo pomylić przychód z realnym zyskiem. Czynsz wpływa na konto, ale później pojawia się naprawa, wymiana urządzenia, ubezpieczenie, czasami przerwa między najemcami. Przy jednym mieszkaniu można jeszcze pilnować wielu spraw ręcznie. Przy większej liczbie lokali potrzeba organizacji rośnie. W przyszłości chciałbym rozwijać system właśnie w takim kierunku, żeby dało się sensownie obsługiwać również większe portfele nieruchomości. Nie należy jednak mylić tej ambicji z zapewnieniem, że obecny plan daje nieograniczoną liczbę mieszkań.
Docelowo interesuje mnie także wspólne prowadzenie projektu przez domowników. W wielu rodzinach decyzje i wydatki nie są przecież sprawą jednej osoby. Jedno umawia ekipę, drugie płaci rachunek, później oboje próbują ustalić, co zostało zrobione. Możliwość współpracy nad tym samym projektem jest kierunkiem rozwoju, który uważam za potrzebny, ale dostępność tej funkcji trzeba sprawdzać na bieżąco w aplikacji. Nie chcę opisywać planów jako czegoś, z czego już dziś każdy może korzystać.
Obecny PRO i trial pozwalają zapraszać inne osoby do projektu z określonymi uprawnieniami. Dalszy rozwój współpracy nie oznacza nieograniczonej liczby nieruchomości, aktualny standardowy plan obejmuje dwa projekty.
Liczby potrafią pokazać problem wcześniej, niż zobaczysz go na rachunku bankowym
Zajmując się remontami i nieruchomościami, doszedłem do przekonania, że największe pieniądze często tracimy na decyzjach, a nie na pojedynczych drogich zakupach. Źle dobrany wykonawca, źle zaplanowana kolejność robót, pominięty element kosztorysu albo zakup domu bez zrozumienia jego stanu technicznego może pociągnąć za sobą kolejne wydatki. Czasem większą stratą od pieniędzy jest kilka miesięcy pracy, którą trzeba wykonać ponownie.
Nie jestem specjalistą od każdej dziedziny budownictwa i nie chcę udawać, że nim jestem. Mogę zrobić wiele rzeczy samodzielnie, ale to jeszcze nie oznacza, że zawsze powinienem je robić. Dla mnie ważniejsze jest dobre przygotowanie decyzji. Jeżeli zawczasu zobaczę różnicę pomiędzy wariantami, łatwiej zdecydować, czy naprawdę opłaca się oszczędzać na danym elemencie albo czy lepiej zapłacić komuś za fachową ocenę.
Weź prosty, hipotetyczny przykład remontu. Dwie ekipy podają cenę za tę samą łazienkę. Pierwsza oferta to jedna kwota bez szczegółów. Druga jest wyższa, ale zawiera przygotowanie podłoża, hydroizolację, materiały pomocnicze i wywóz odpadów. Nie wiadomo jeszcze, która jest tańsza w porównywalnym zakresie. Trzeba najpierw rozpisać elementy obu ofert, wskazać braki i zapytać wykonawców o koszty dodatkowe. Na tym właśnie polega rozsądne porównywanie liczb. Nie potrzebujesz do tego skomplikowanego modelu finansowego, tylko kompletu właściwych informacji.
Podobnie można spojrzeć na wynajem. Jeżeli wpisujesz wpływy z czynszu, ale pomijasz własne koszty, wykres będzie wyglądał lepiej, niż wygląda rzeczywistość. Jeśli z kolei wrzucisz w jeden miesiąc duży remont, wynik może wyglądać fatalnie, choć wydatek przyniesie korzyści przez kolejne lata. Dlatego trzeba patrzeć na przepływy pieniężne w czasie, nie na pojedynczą liczbę wyrwaną z kontekstu. Aplikacja ma pomagać zobaczyć te zależności, nie podejmować decyzje bez Twojego udziału.
Radar kosztów. Pomysł, który potrzebuje czasu i prawdziwych danych
Jedną z funkcji, którą szczególnie chciałbym rozwijać, jest porównywanie kosztów remontów i usług na podstawie danych zbieranych od użytkowników. Wyobrażam to sobie tak: wpisujesz koszt wykonania wylewki, montażu okien albo innej konkretnej pracy i z czasem możesz sprawdzić, jak podobne kwoty wyglądają na tle innych realizacji. Być może okaże się, że Twoja oferta jest wyraźnie droższa niż porównywalne, a być może, że całkiem rozsądna.
Taki radar nie może jednak opierać się na przypadkowych cenach wrzuconych do jednego worka. Żeby zestawienie miało sens, trzeba wiedzieć, co zostało wykonane, w jakiej jednostce, kiedy, w jakim regionie oraz czy cena obejmowała materiały i podatek. Samo „montaż okien za określoną kwotę” mówi niewiele bez informacji o liczbie okien, typie stolarki i zakresie prac. Podobnie ze stawką za metr kwadratowy wylewki, jeżeli nie znamy jej grubości, podłoża ani dodatkowych robót.
Właśnie dlatego traktuję tę część jako projekt, który musi dojrzewać razem z bazą wiarygodnych wpisów. Na początku nie będzie podstaw do wyciągania twardych wniosków o średniej cenie rynkowej dla każdej usługi. Im więcej porównywalnych, poprawnie opisanych danych, tym większa szansa, że pojawi się użyteczny punkt odniesienia. Bez tego łatwo stworzyć efektowny wykres, który w praktyce będzie wprowadzał w błąd. A tego nie chcę.
Przekazanie konkretnego kosztu do anonimowego Radaru wymaga osobnego potwierdzenia. Nie oznacza automatycznego udostępnienia wszystkich wydatków, dokumentów czy danych konta.
Czy nie wystarczy zwykły Excel albo kalendarz w telefonie?
Wystarczy, jeśli spełnia Twoje potrzeby. Naprawdę. Nie chciałbym nikogo przekonywać, że płatna aplikacja jest obowiązkowa do normalnego życia. Jeżeli masz jeden lokal, kilka stałych rachunków i świetnie działający kalendarz, możesz nie potrzebować bardziej rozbudowanego systemu. Jeżeli sam lubisz tworzyć arkusze i potrafisz utrzymać je przez lata w porządku, również jest to rozsądne rozwiązanie.
Różnica pojawia się w nakładzie pracy i połączeniu informacji. Kalendarz przypomni o terminie, ale sam nie pokaże historii kosztów konkretnego urządzenia. Arkusz obliczy budżet, ale trzeba go przygotować, regularnie aktualizować i powiązać z dokumentami. Folder w chmurze pomieści faktury, lecz z reguły nie nada im sam terminu następnego przeglądu. Można oczywiście połączyć kilka narzędzi i zbudować działający system. Ja po prostu nie chciałem poświęcać na jego utrzymywanie więcej czasu, niż to konieczne.
Z tego samego powodu nadal będę rozwijał darmowe materiały PROprostu. Na stronie są narzędzia i kalkulatory, a w bazie wiedzy poradniki dotyczące remontów, kosztów i decyzji przy nieruchomościach. Nie każdy potrzebuje abonamentu i nie każdy zechce go opłacać. Jeżeli darmowe narzędzie rozwiąże Twój problem, korzystaj z niego. Płatna aplikacja jest propozycją dla osób, które wolą prowadzić wiele powiązanych spraw w jednym systemie i korzystać z rozwijanych funkcji.
Jak zacząć, żeby nie przenieść starego chaosu do nowej aplikacji
Znam swoją skłonność do tworzenia zbyt rozbudowanych tabel. Można spędzić cały weekend na układaniu kategorii, nazw i kolorów, a potem nie mieć czasu na codzienne korzystanie. Dlatego nie namawiam do przepisywania całego życia od pierwszego dnia. Dużo lepiej zacząć od informacji, które wkrótce mogą być potrzebne.
Na początek wybrałbym jedną nieruchomość i sprawdził daty polis, kontroli oraz ważniejszych gwarancji. Następnie dodałbym podstawowe rachunki i rzeczywiste wydatki z bieżącego miesiąca. Jeżeli planujesz remont, wystarczy na początku wpisać najbliższe etapy i znane koszty. Dopiero gdy te dane zaczną pomagać w normalnym działaniu, dopisuj kolejne urządzenia, wykonawców i dokumenty. Unikniesz sytuacji, w której dwa dni poświęcisz na konfigurację i stracisz ochotę na dalsze korzystanie.
Przy każdym wpisie trzeba jeszcze odróżnić datę planowaną od wykonanej, koszt orientacyjny od zapłaconego i dokument posiadany od dokumentu, którego dopiero szukasz. Brzmi banalnie, ale właśnie takie pomyłki z czasem psują nawet najlepiej przygotowane zestawienia. Jeżeli chcesz porównywać budżet z rzeczywistością, dane muszą opisywać rzeczywistość. Jeżeli chcesz pilnować ubezpieczenia, termin musi pochodzić z polisy, a nie z pamięci.
Nie mniej ważne jest to, by nie uzależniać bezpieczeństwa od jednego powiadomienia. Przy bardzo ważnych zobowiązaniach nadal sprawdzaj potwierdzenie opłacenia składki, aktualność ochrony i dokumenty z wykonanych kontroli. Nawet dobrze działająca aplikacja pozostaje narzędziem pomocniczym. Ostateczna odpowiedzialność za decyzje i formalności pozostaje po stronie właściciela albo osoby, na której ciążą określone obowiązki.
Tworzę to razem z ludźmi, którzy będą z tego korzystać
Jedna z największych zalet rozwijania własnego, mniejszego produktu polega dla mnie na tym, że nie muszę zgadywać wszystkiego przy biurku. Mogę zobaczyć, co rzeczywiście przeszkadza użytkownikom, co działa zbyt skomplikowanie i czego im brakuje. Ktoś wynajmuje mieszkanie i potrzebuje innego sposobu rozliczania kosztów. Ktoś jest w połowie budowy. Ktoś chce pilnować głównie gwarancji i przeglądów. Wszystkich przypadków sam nie przewidzę.
W aplikacji przewidziałem możliwość zgłaszania uwag i potrzeb. Jeżeli czegoś brakuje, chcę o tym wiedzieć. Nie obiecuję, że każda zgłoszona funkcja trafi do systemu, bo to byłoby nierealne. Trzeba brać pod uwagę czas, koszty utrzymania, bezpieczeństwo danych i to, czy rozwiązanie rzeczywiście będzie przydatne większej liczbie osób. Jednak powtarzające się, dobrze uzasadnione potrzeby są dla mnie ważniejszą wskazówką niż dopisywanie przypadkowych funkcji tylko po to, aby lista wyglądała imponująco.
Na początku z pewnością pojawią się rzeczy, które będzie trzeba poprawić. Testowałem różne scenariusze, ale nie jestem w stanie sam odtworzyć sposobu korzystania każdej osoby. Wolę powiedzieć to otwarcie niż zapewniać, że pierwszy publiczny etap rozwoju produktu jest pozbawiony błędów. Będę je poprawiał i rozwijał to, co rzeczywiście zwiększy użyteczność aplikacji. Właśnie dlatego opinie pierwszych użytkowników mają dla mnie znaczenie.
Model płatny ma umożliwiać dalsze utrzymywanie i rozwijanie systemu. Rozumiem też, że abonament jest kolejnym wydatkiem, a takich mamy już wystarczająco dużo. Uważam, że warto go rozpatrywać przez pryzmat własnych potrzeb, nie mojej historii. Jeśli będziesz dzięki aplikacji wygodniej planować remont, szybciej znajdować dokumenty i lepiej widzieć koszty, może być to sensowny zakup. Nie mogę jednak obiecać konkretnej oszczędności każdemu użytkownikowi ani zagwarantować, że pojedyncze przypomnienie uchroni kogoś przed szkodą.
Dlaczego w ogóle nazywa się to PROprostu
Kiedy zaczynałem tworzyć treści i narzędzia pod marką PROprostu, zależało mi na upraszczaniu rzeczy, które niepotrzebnie komplikują nam życie. Stąd również pomysł, żeby na stronie obok poradników były kalkulatory i praktyczne produkty. Nie chodzi mi o pokazywanie, że znam odpowiedź na każde pytanie związane z remontem albo finansami. Chcę pomagać w rozpoznawaniu problemów, sprawdzaniu liczb i podejmowaniu rozsądniejszych decyzji.
Sam popełniam błędy. Historia ubezpieczenia jest tego wystarczająco mocnym przykładem. Właśnie przez nią inaczej zacząłem myśleć o prostych sprawach, które odkładamy na później. O terminach, które wydają się mało ważne, dopóki nie miną. O pieniądzach, które wypływają z konta po trochu. O dokumentach, do których wracamy dopiero wtedy, kiedy robi się poważny problem.
Dla mnie PROprostu DOM jest narzędziem użytkowym. Jak dobra wiertarka, która ma wykonać konkretną pracę, zamiast zachwycać samym wyglądem. Oczywiście chcę, żeby aplikacja była wygodna i dobrze zaprojektowana, ale jej wartość będzie wynikała z tego, czy naprawdę pomoże Ci załatwiać codzienne sprawy. Jeżeli po roku korzystania mniej czasu spędzisz na szukaniu dokumentów, a więcej będziesz wiedzieć o kosztach swojego domu, to będzie oznaczało, że idziemy w dobrym kierunku.
Dużo mówi się o pieniądzach, które można zaoszczędzić. Ja coraz częściej myślę też o czasie. Złe decyzje potrafią kosztować nie tylko określoną kwotę, lecz także tygodnie, miesiące, a czasem lata niepotrzebnej pracy. Nie da się każdej takiej straty przeliczyć na złotówki w uczciwy sposób. Można jednak ograniczać chaos, dzięki któremu łatwo te błędy powtarzać.
Sprawdź, czy PROprostu DOM pasuje do Twojego sposobu życia
Nie chcę, żebyś kupował aplikację tylko dlatego, że opowiedziałem trudną historię. Wolałbym, żebyś zajrzał do środka i sam ocenił, czy ten sposób organizowania spraw odpowiada temu, jak żyjesz i z jakimi problemami się mierzysz. PROprostu DOM udostępniłem na 14 dni do testowania bez konieczności podawania danych karty płatniczej. Aktualne warunki dostępu zawsze sprawdzaj na stronie aplikacji. Zobacz pulpit, dodaj kilka terminów, wpisz koszty i sprawdź, czy rzeczywiście łatwiej Ci zebrać wszystko w jednym miejscu. Przed rozpoczęciem płatnego planu zapoznaj się z jego zakresem i warunkami.
Obecny trial nie uruchamia automatycznych opłat. PRO kosztuje 29 zł miesięcznie albo 249 zł rocznie, a oba abonamenty odnawiają się automatycznie. Odnowienie wyłączysz w ustawieniach przed końcem opłaconego okresu. Trial obejmuje dwa projekty, 5 MiB miejsca i 20 plików, PRO dwa projekty, 50 MiB i 200 plików.
W nowych kontach objętych obecnymi warunkami po trialu pozostaje 7 dni na zakup lub eksport danych, a po rzeczywistym zakończeniu PRO 30 dni. Po ostrzeżeniach nieaktywne dane projektowe i pliki są usuwane zgodnie z regulaminem. Konto i wymagane dane rozliczeniowe pozostają. Nie traktuj magazynu aplikacji jako jedynej kopii ważnych dokumentów.
Sprawdź PROprostu DOM przez 14 dni bez karty
Zobacz pełny opis PROprostu DOM, aktualny cennik, regulamin i politykę prywatności.
Mój cel jest dość prosty, chociaż samo wykonanie wymaga dużo pracy. Chcę stworzyć miejsce, do którego wrócę po informację o przeglądzie, rachunku, remoncie, sprzęcie czy wynajmowanym mieszkaniu i nie będę musiał zastanawiać się, w którym notatniku ją zapisałem. Jeśli taki sposób działania przyda się również Tobie, to właśnie po to powstał PROprostu DOM.
Wolałbym już nigdy nie przekonać się na własnej skórze, ile może kosztować jeden przeoczony termin. Przeszłości nie cofnę. Mogę za to lepiej poukładać to, na co mam wpływ dzisiaj. I od tego zaczynam.